Quand un sinistre éclate en copropriété, la question n’est pas seulement “qui paie ?”, mais aussi “qui pilote le dossier, avec quel calendrier, et sur quelle base technique ?”. Entre une fuite qui s’étend au plafond, une canalisation percée derrière un placard, ou un incendie qui impose des investigations rapides, les assurés découvrent vite une réalité moins visible : une partie du règlement dépend de règles de coordination entre assureurs. C’est précisément l’objet de la Convention IRSI, cadre interprofessionnel né pour fluidifier la gestion des dommages matériels liés aux dégâts des eaux et à certains sinistres assimilés, lorsque plusieurs logements et plusieurs assureurs sont concernés dans un même immeuble.
Au fil des dernières années, la Convention a beaucoup fait évoluer les pratiques, en particulier grâce à l’idée d’un assureur gestionnaire unique. Pour les copropriétaires et les occupants, l’impact se ressent sur le terrain : une expertise mieux orientée, des demandes de pièces plus cohérentes, et moins d’allers-retours qui transforment un sinistre en marathon. Et parce qu’un doute sur l’évaluation peut devenir un véritable litige, savoir interpréter un rapport d’expertise et connaître les voies d’action (y compris la désignation d’un expert indépendant en cas de désaccord) devient un levier concret d’indemnisation plus sereine. Justement, c’est ce que vous allez retrouver au fil des sections suivantes.
En bref
- Convention IRSI : un dispositif né pour simplifier la gestion des sinistres en immeuble collectif, avec un assureur gestionnaire central.
- Limite structurante : 5 000€ HT par local sinistré et périmètre strict (notamment dégâts des eaux et incendies).
- Ce qui change pour l’assuré : moins d’expertises contradictoires, un interlocuteur plus clair, et un circuit d’indemnisation accéléré.
- La recherche de fuite est incluse dans le cadre conventionnel, sous conditions, et peut compter autant que la réparation dans l’évaluation.
- En cas de désaccord : comprendre la logique du rapport d’expertise et préparer une réclamation structurée, éventuellement avec un expert indépendant.
Convention IRSI : ce qui change vraiment pour l’expertise après un sinistre en copropriété
La Convention IRSI (Indemnisation et Recours des Sinistres Immeubles) n’est pas une “surcouche” des garanties d’assurance. Elle modifie surtout la manière dont les assureurs organisent la gestion d’un sinistre en immeuble collectif : coordination, désignation d’un pilote, et méthode de traitement des dommages entre compagnies. Depuis sa mise en place le 1er juin 2018, le dispositif a remplacé l’ancienne convention CIDRE et a clarifié le circuit, notamment pour les dossiers fréquents comme les fuites entre étages.
Dans la pratique, le cœur du changement tient en une idée : au lieu que chaque compagnie mandatée examine “son” morceau du dossier, la Convention pousse vers une approche plus cohérente. Résultat : un assureur gestionnaire prend la main et assemble les informations utiles. Pour l’occupant sinistré, cela se traduit par un déroulé plus lisible : constater, évaluer, instruire, indemniser.
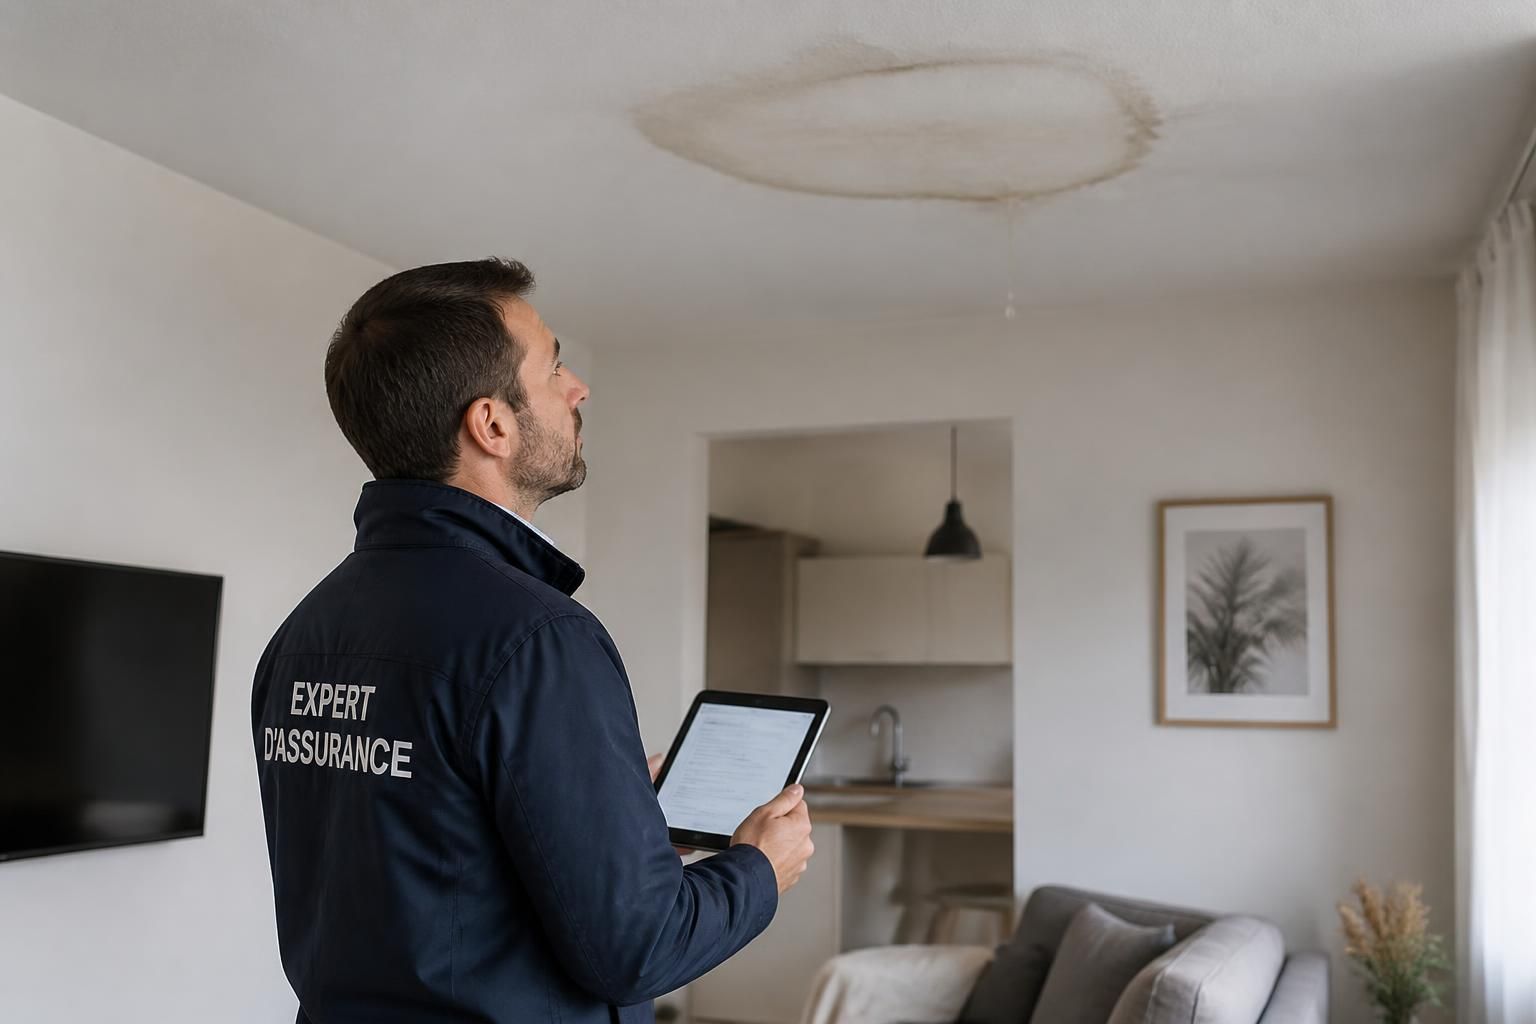
Imaginez le quotidien de Nadia, copropriétaire d’un appartement au quatrième étage. Un soir, elle découvre une auréole au plafond du couloir. En remuant l’idée du “petit souci” qu’on attend pour plus tard, elle laisse pourtant la fuite s’amplifier. Son voisin du dessus constate aussi des taches, mais à l’inverse, il a l’impression que le problème vient du mur mitoyen. Avant la Convention, cette hésitation pouvait se traduire par plusieurs évaluations successives, voire des interprétations divergentes. Avec la Convention IRSI, le processus vise à réduire ces frottements : une même logique d’origine et de chiffrage, portée par le gestionnaire unique.
Cette approche agit aussi sur la recherche de fuite : localiser l’origine n’est pas seulement technique, c’est un poste de coût qui influence le reste. Lorsque la fuite est difficile à tracer (infiltration dans une cloison, tuyauterie en gaine, pluvial qui s’infiltre par capillarité), le temps et les méthodes adoptées deviennent déterminants. Le dispositif conventionnel incite donc les assureurs à aligner leurs décisions, au lieu d’attendre que chaque acteur ait produit sa propre lecture du chantier à venir.
Autre bénéfice souvent sous-estimé : la diminution des échanges conflictuels entre assureurs. Ce que l’assuré ressent comme “du temps perdu” correspond, en réalité, à des arbitrages internes : qui paie la recherche ? qui mandate ? quel périmètre d’investigation ? L’accord vise justement à éviter l’effet “tunnel” où l’on multiplie les interlocuteurs au moment où l’on voudrait surtout retrouver un logement sain.
Enfin, il faut garder un point majeur : la Convention IRSI ne crée pas de nouveaux droits à indemnisation. Elle encadre la gestion d’un dossier, sans remplacer les règles de votre assurance (franchise, vétusté, plafonds, conditions spécifiques). Autrement dit, comprendre la Convention aide à comprendre le mécanisme du traitement, pas à “contourner” l’évaluation contractuelle.
Cette logique d’alignement préparera naturellement la suite : comment vérifier si vous êtes bien dans le périmètre, quels critères déclenchent le régime, et surtout pourquoi certains sinistres sortent du cadre.
Convention IRSI : vérifier l’éligibilité (seuils, types de sinistres, exclusions) avant d’attendre
La meilleure façon de tirer parti de la Convention IRSI, c’est de savoir si elle s’applique à votre situation. Un sinistre n’est pas “automatiquement” traité selon ce cadre : il existe des critères précis. Les ignorer peut conduire à des attentes frustrées, ou à confondre le circuit conventionnel avec le droit commun de l’assurance.
Premier réflexe : vérifier si votre assureur fait partie des adhérents à la Convention. Ce point est souvent le plus concret, car il détermine directement la manière dont les compagnies organisent le dossier. Si l’assurance figurant au contrat n’est pas adhérente, les règles classiques peuvent s’appliquer, ce qui ne signifie pas que vous serez moins indemnisé, mais plutôt que le traitement peut être moins fluide.
Ensuite, regardez la nature du sinistre. Le périmètre conventionnel vise essentiellement les dégâts des eaux et, selon les conditions, les sinistres assimilés liés aux dommages matériels dans l’immeuble collectif. Dans les faits, c’est le scénario le plus courant : fuite depuis un logement vers un autre, infiltration progressive, humidité remontante ou dégradation consécutive à une rupture de canalisation.
Le second critère déterminant est financier : la Convention s’applique lorsque les dommages sont inférieurs à 5 000€ HT par local sinistré. Ce seuil ne se résume pas à un chiffre “pratique”. Il influe sur la procédure : en dessous, l’objectif est la simplicité et l’harmonisation ; au-dessus, on retombe davantage sur les mécanismes du droit commun, avec des expertises potentiellement plus nombreuses et des recours plus techniques entre assureurs.
Critères d’application et logique du périmètre
Pour mieux visualiser, voici les points structurants tels qu’ils se traduisent pour la majorité des dossiers en copropriété.
| Élément clé | Ce qu’il faut vérifier | Impact sur le dossier |
|---|---|---|
| Type de sinistre | Dégâts des eaux et incendies selon conditions | Déclenchement du circuit Convention IRSI si le dossier correspond |
| Seuil financier | Moins de 5 000€ HT par local sinistré | En dessous : gestion simplifiée et approche coordonnée ; au-dessus : bascule vers le droit commun |
| Parties concernées | Au moins deux assureurs adhérents au cadre | Permet l’organisation des recours et l’assureur gestionnaire unique |
| Exclusions notables | Exemples : infiltrations par façade, ruissellements, refoulements d’égouts, inondations par cheminée | Risque d’application partielle ou de retour au droit commun selon le cas |
Ces exclusions méritent une vraie attention. Prenons un cas fréquent en ville : une pluie intense provoque un ruissellement qui s’infiltre par une façade, puis remonte sur plusieurs pièces. Beaucoup d’assurés pensent “dégât des eaux = IRSI”, mais la qualification technique de l’origine peut conduire à sortir du périmètre. La différence se fait souvent à l’évaluation : d’où vient l’eau, comment elle circule, et quelle part de dommage correspond au phénomène visé.
Un autre point que l’on oublie : la Convention ne couvre pas tous les préjudices. Les dommages immatériels (perte de loyers, frais de relogement, perte d’exploitation) ne sont pas traités de la même manière. Ils restent liés aux garanties de votre assurance et à ses conditions. C’est une distinction essentielle quand un logement devient inhabitable.
À ce stade, une question utile se pose : “ai-je fourni les bons éléments dès la déclaration ?” Car pour savoir si vous êtes éligible, l’assureur doit pouvoir chiffrer rapidement les dommages et caractériser l’origine. L’étape suivante détaille justement comment ce chiffrage devient concret, avec la désignation de l’assureur gestionnaire.
Assureur gestionnaire et expertise : qui pilote votre sinistre et comment se déroule l’indemnisation
Une fois l’éligibilité vérifiée, le mécanisme le plus déterminant de la Convention IRSI apparaît : la désignation d’un assureur gestionnaire. L’enjeu n’est pas seulement administratif. Il touche directement le déroulement de l’expertise, donc la vitesse de l’indemnisation, et la cohérence des décisions sur les dommages.
Le principe de fonctionnement suit une logique de proximité avec la cause ou le local concerné. Dans la plupart des cas, l’assureur du local où le sinistre “prend naissance” ou l’assureur du logement lésé devient gestionnaire. En pratique, pour un logement privatif, le gestionnaire est généralement l’assureur du locataire ou du propriétaire occupant selon le contexte. Pour les parties communes, le rôle revient souvent à l’assurance du bâtiment via le syndic.
Ce qui compte pour l’assuré, c’est la conséquence : un interlocuteur unique coordonne. Là où le dossier pouvait auparavant se fragmenter entre plusieurs compagnies qui mandatent chacune leur propre expert, la Convention vise à consolider la lecture. On ne supprime pas l’expertise : on la rend plus alignée, avec un rapport d’expertise mieux structuré et plus simple à interpréter dans la suite du dossier.
Étapes concrètes : du constat au pilotage du dossier
Quand un sinistre survient, la chronologie compte. Voici une trame utile, proche de ce que la Convention cherche à rendre opérationnel.
- Constatation du sinistre et déclaration initiale : chaque assuré concerné contacte son assurance.
- Détermination de l’origine : l’assureur du premier contact déclenche des investigations (souvent une expertise préliminaire).
- Désignation de l’assureur gestionnaire : les assureurs impliqués identifient le pilote du dossier.
- Coordination : le gestionnaire harmonise la recherche de fuite, l’évaluation des dommages et la suite de la prise en charge.
Prenons une situation illustrée : trois appartements touchés sur un même palier. Avant une logique de gestion unifiée, on pourrait voir trois chiffrages s’empiler. Dans une copropriété fictive “Les Amandiers”, une fuite provenant d’une installation au-dessus a contaminé un plafond et des cloisons. L’assureur gestionnaire a coordonné l’accès aux logements, la recherche technique, puis le calendrier des réparations. Les échanges se sont concentrés sur le dossier, pas sur des renvois entre assureurs. Ce type d’organisation agit comme un “chef d’orchestre” : chaque instrument joue sa partie au bon moment.
La coordination n’enlève pas la nécessité de votre contribution. Au contraire : un dossier incomplet alimente les délais. Et là, un point souvent méconnu devient stratégique : la façon dont vous documentez le sinistre peut influencer le résultat de l’évaluation.
Ce que vous devez fournir pour accélérer l’expertise
Pour que l’expertise soit efficace, l’assureur doit pouvoir distinguer les postes : détection et recherche de fuite, réparations, remises en état, et éventuellement la part de travaux de démolition/reconstitution nécessaire pour atteindre l’origine.
Trois actions simples font gagner du temps :
- Photographier/filmer l’étendue des dégâts, y compris la source visible.
- Conserver les factures des réparations urgentes et les devis si vous les avez déjà sollicités.
- Remplir le constat amiable dégât des eaux quand la fuite provient d’un autre logement.
Si vous hésitez sur les travaux à lancer, adoptez une logique progressive : limiter l’aggravation sans “réparer définitivement” avant validation technique. Pour la remise en état, vous pouvez aussi vous appuyer sur des guides concrets d’entreprises locales. Par exemple, pour comprendre comment organiser la restauration d’un logement après un sinistre, vous pouvez consulter comment réussir la remise en état de votre logement après un sinistre.
Une fois l’assureur gestionnaire en place, le dossier doit alors entrer dans la mécanique d’évaluation et d’indemnisation. Et c’est précisément ce qui dépend des tranches conventionnelles, notamment lorsqu’on frôle le seuil.
Lorsque vous lisez un courrier d’assurance après déclaration, repérez si un gestionnaire est identifié et si une estimation distingue bien les dommages de la recherche de fuite. Cette lecture anticipée prépare la compréhension de la tranche à laquelle votre cas se rattache.
Tranches, seuils et rapport d’expertise : comprendre l’indemnisation selon le montant des dommages
La Convention IRSI ne se contente pas de coordonner : elle organise aussi le traitement financier via un système de tranches. L’objectif est de conserver une certaine fluidité quand les enjeux restent contenus, tout en prévoyant un basculement plus “classique” quand le montant devient significatif.
Deux notions structurent votre compréhension : le montant des dommages matériels et la manière dont ils sont évalués (hors taxes et généralement avant déduction de la vétusté, conformément à la logique conventionnelle). Autrement dit, l’indemnisation finale dépend toujours de votre contrat (vétusté, franchise, plafonds), mais la procédure dépend de la tranche dans laquelle l’évaluation initiale place votre dossier.
Tranche jusqu’à 1 600€ HT : gestion simplifiée
Dans le scénario le plus “léger”, lorsque les dommages n’excèdent pas 1 600€ HT par local sinistré, la convention vise une gestion simplifiée. L’assureur gestionnaire indemnise dans une logique où le recours entre assureurs est, en pratique, limité voire écarté selon le cadre. C’est la tranche qui correspond le plus souvent à des cas où la fuite a été repérée tôt, sans dégradations lourdes sur les éléments porteurs ou les volumes complexes.
Un exemple courant : une fuite discrète sous une arrivée d’eau, repérée rapidement, avec des taches localisées et une remise en état légère. Dans ce contexte, l’expertise peut aboutir rapidement à un rapport d’expertise qui sert de base directe à l’indemnisation.
Tranche 1 601€ à 5 000€ HT : expertise possible, logique coordonnée
Entre 1 601€ et 5 000€ HT, l’expertise devient plus fréquente et l’évaluation peut nécessiter une investigation. La recherche de fuite prend alors une place centrale : si l’origine n’est pas visible, l’assureur gestionnaire mandate ou organise des tests (caméra thermique, gaz traceur, mise en pression). Le chantier de reconstitution (démolition localisée puis remise en état) peut être inclus dans l’évaluation des dommages, car il est nécessaire pour traiter la cause.
Sur le plan des recours, l’idée conventionnelle consiste à organiser la suite en conservant un circuit plus rapide qu’en droit commun, grâce à une logique de répartition et un recours encadré.
Au-delà de 5 000€ HT : retour au droit commun
Quand les dommages dépassent 5 000€ HT par local sinistré, la Convention cesse de s’appliquer pour le mécanisme conventionnel. Le dossier bascule vers le droit commun : chaque assureur retrouve davantage de latitude pour diligenter sa propre expertise. Pour l’assuré, cela peut créer plus d’interfaces, et donc plus de temps avant l’indemnisation.
Ce point explique pourquoi il est utile, dans un dossier “à la frontière”, de demander des explications chiffrées. Si votre évaluation approche le seuil, la manière de distinguer recherche de fuite, réparation et reconstruction devient déterminante. D’où l’intérêt d’un rapport d’expertise clair et d’une demande active sur la réclamation éventuelle.
| Tranche (par local, dommages HT) | Gestion | Ce qui change concrètement pour l’assuré |
|---|---|---|
| Jusqu’à 1 600€ HT | Gestion simplifiée | Règlement souvent plus rapide, moins d’allers-retours |
| De 1 601€ à 5 000€ HT | Expertise structurée par le gestionnaire | Recherche de fuite et chiffrage plus détaillés, recours encadré |
| Au-delà de 5 000€ HT | Droit commun | Risque d’expertises multiples et recours plus “classiques” |
La question que vous devriez poser à votre assurance et/ou à l’assureur gestionnaire est simple : “Sur quel poste précis se fonde la somme retenue ?” En cas de contestation, vous pourrez alors préparer une argumentation appuyée, plutôt que de contester globalement.
Et si la contestation prend forme, l’étape suivante devient cruciale : comment réagir quand le rapport d’expertise ne vous semble pas fidèle, comment formaliser un litige et quand recourir à un expert indépendant.
Dans une logique de sinistre, le “bon réflexe” n’est pas de s’opposer à l’expertise, mais de vérifier sa méthode, ses hypothèses et la cohérence des montants retenus.
Contester une expertise : du désaccord au litige, jusqu’à l’expert indépendant et la médiation
Un rapport d’expertise n’est pas un verdict absolu. C’est une évaluation technique, avec ses hypothèses. Quand votre perception des dommages diverge fortement de celle de l’assureur, le risque est d’entrer dans un litige stérile, faute d’éléments. À l’inverse, un désaccord argumenté peut faire évoluer le chiffrage ou, au moins, rendre la position de l’assuré plus défendable.
La Convention IRSI ne “supprime” pas la possibilité de contestation. Elle modifie surtout la manière dont l’assureur gestionnaire organise la gestion. Si vous contestez l’évaluation retenue, vous pouvez engager une expertise contradictoire en désignant un expert indépendant, puis formaliser une réclamation. Ce chemin est d’autant plus pertinent quand les montants approchent une zone charnière, par exemple quand la différence entre deux évaluations peut faire franchir le seuil de 5 000€ HT.
Quand contester : signes qui doivent alerter
Avant de lancer une démarche, vérifiez si le rapport explique clairement :
- La méthode de recherche de fuite (et si les coûts correspondants sont correctement rattachés aux travaux nécessaires).
- La décomposition des dommages : avant/après investigation, démolitions utiles, remise en état.
- La base de calcul de la vétusté et les hypothèses de durée de vie des éléments.
- La cohérence entre photos, constatations sur place et estimations retenues.
Souvent, le point de friction n’est pas “le principe”, mais “la ligne budgétaire”. Par exemple : une réparation d’étanchéité a été sous-estimée, un revêtement a été compté sans tenir compte du support dégradé, ou encore la remise en état n’intègre pas la reconstitution d’éléments démontés uniquement pour localiser l’origine.
Dans un dossier réel traité par une équipe d’accompagnement, la divergence portait sur la remise en état d’un sol. Le rapport minimisait la surface réellement affectée après séchage et contrôle. Une vérification sur place et des preuves photographiques ont permis de corriger le périmètre des dommages. La contestation a alors cessé d’être un face-à-face et s’est transformée en amélioration de l’évaluation.
Structurer une réclamation et préparer l’argumentaire
Une réclamation efficace repose rarement sur une émotion ; elle repose sur un dossier. Vous pouvez organiser votre réponse en trois blocs :
- Constats : photos, chronologie, éléments du logement touché.
- Preuves de coût : devis, factures d’urgence, détails de travaux.
- Demande précise : correction chiffrée sur un poste particulier, ou demande d’expertise contradictoire si la méthode est contestable.
Si des travaux de rénovation sont nécessaires, il est utile de choisir des professionnels capables de documenter leur intervention. Pour des choix de revêtements et leur cohérence après sinistre, vous pouvez consulter des ressources pratiques, par exemple les étapes pour rénover votre intérieur après un dégât des eaux. Cela vous aide à relier vos observations à une logique de remise en état.
Et si votre dossier touche aux sols, la qualité de la remise en état compte aussi pour l’évaluation : un parquet qui a gonflé, un carrelage à remplacer, ou un revêtement vinyle posé sur un support inadéquat. Pour guider vos décisions, vous pouvez aussi lire comment faire le bon choix entre parquet, carrelage et vinyle. Plus votre remise en état est cohérente, plus votre argumentaire sur les dommages est crédible.
Médiation et voie de recours : réduire l’impasse
Si le désaccord persiste, il existe une voie de résolution structurée : le recours au Médiateur de l’Assurance en cas de litige sur l’indemnisation. L’idée est d’obtenir une lecture indépendante, utile quand la position des assureurs reste figée. Dans ce cadre, vos éléments (photos, rapport, devis) deviennent essentiels pour montrer que la divergence est réelle et documentée.
En somme, l’assuré gagne à passer du “je conteste” au “je démontre”. C’est ce passage qui change la dynamique du dossier, notamment lorsque l’expertise initiale semble incomplète.
Une fois la contestation maîtrisée, reste un sujet très concret : comment organiser la remise en état, car l’assureur indemnise aussi selon des travaux réellement nécessaires. La section suivante relie donc les choix de rénovation au pilotage d’après-sinistre.
Après l’expertise : remise en état, choix des travaux et cohérence avec l’indemnisation
Comprendre la Convention IRSI et l’expertise est une chose. Rendre le logement à nouveau habitable en est une autre. Or, la remise en état a un impact direct sur la qualité du dossier : la reconstruction et la restauration doivent être cohérentes avec la cause identifiée, les travaux réellement nécessaires, et les délais imposés par la sécurité et l’assainissement.
La première règle reste la même : ne pas “boucher” sans traiter. Dans les sinistres de dégâts des eaux, la logique d’expertise cherche souvent à vérifier séchage, humidité résiduelle et stabilité des supports. Si le chantier ignore cette étape, les dommages peuvent réapparaître et compliquer la suite. En pratique, une remise en état solide réduit aussi la probabilité de désaccords ultérieurs, car les travaux sont justifiables.
Recherche de fuite et travaux : pourquoi le calendrier doit suivre l’évaluation
La Convention IRSI inclut la recherche de fuite dans les postes traités par le cadre, dans la limite des conditions et tranches. Une conséquence pratique : vous pouvez avoir des travaux destructifs temporaires (dépose d’un élément, ouverture localisée) pour localiser l’origine. Une fois la fuite identifiée et réparée, la remise en état devient le prolongement logique.
Dans certains contextes urbains, la localisation des fuites peut être plus complexe. Par exemple, pour des cas fréquents en zones denses, des professionnels publient des repères sur l’intervention. Pour un angle concret sur la gestion de fuite en contexte lyonnais, vous pouvez consulter fuite appartement Lyon. Même si chaque dossier est spécifique, ce type de ressource aide à comprendre les étapes d’intervention qui “collent” à ce que l’expertise attend.
Choisir les bons matériaux après sinistre : cohérence et durabilité
La remise en état ne consiste pas uniquement à “remplacer”. Elle vise à reconstituer la fonctionnalité et l’esthétique, tout en tenant compte des contraintes induites par l’humidité. Un sol peut nécessiter une préparation spécifique, et un revêtement choisi à la hâte risque de se décoller ou de se déformer.
Pour organiser le choix des revêtements selon le support, il est utile de suivre des guides dédiés. Sur les sols, vous pouvez vous référer à les avantages d’un revêtement de sol moderne et durable, ou encore à comment préparer un sol avant la pose d’un nouveau revêtement. Ces étapes de préparation sont souvent celles qui “font” l’écart entre une réparation durable et une réparation qui vieillit mal.
Et si vous hésitez sur la nature du revêtement après intervention, le comparatif entre matériaux (parquet, carrelage, vinyle) peut vous aider à aligner vos décisions avec l’usage du logement. Le lien déjà cité sur le bon choix parquet carrelage vinyle illustre bien cette approche pragmatique.
Pourquoi travailler avec un spécialiste : documents, délais, traçabilité
À ce stade, un point clé pour limiter le litige potentiel : la traçabilité des travaux. Un professionnel qualifié sait généralement produire les éléments utiles au dossier (devis détaillés, descriptif de remise en état, cohérence technique entre cause et réparation). Cela facilite la lecture du rapport d’expertise et améliore la probabilité que l’indemnisation corresponde à vos besoins réels.
Pour comprendre l’intérêt d’un accompagnement technique après un événement, vous pouvez consulter pourquoi faire appel à une entreprise spécialisée après un sinistre. Pour la pose elle-même, un guide sur l’intérêt d’un professionnel pour le revêtement est aussi pertinent : pourquoi faire appel à un professionnel pour la pose de votre revêtement de sol.
Et si le sinistre est un incendie ? Les repères de remise en état
Le périmètre conventionnel mentionne aussi l’incendie selon les conditions. Or, la logique de remise en état change : odeurs, traitement des surfaces, sécurité des installations. Un guide dédié peut aider à cadrer les étapes : incendie : comment remettre un logement en état après les dommages. La cohérence entre expertise et travaux est encore plus essentielle, car la cause et les impacts ne se limitent pas à l’apparence.
Le fil conducteur est clair : quand la remise en état est bien préparée, l’indemnisation s’exécute mieux, et le risque de contestation diminue. À partir de là, il ne reste plus qu’à sécuriser les réponses aux questions fréquentes des assurés.
Comment savoir si mon dossier relève bien de la Convention IRSI ?
Vérifiez d’abord si votre assurance est adhérente à la Convention. Ensuite, confirmez que le sinistre concerne bien les dégâts des eaux/incendies dans le périmètre, et que les dommages matériels par local sont en-dessous du seuil de 5 000€ HT. En cas de doute, demandez à votre interlocuteur le chiffrage détaillé qui détermine la tranche.
Que faire si je ne suis pas d’accord avec le rapport d’expertise ?
Rassemblez vos preuves (photos, devis, factures, chronologie) et formulez une réclamation précise sur les postes contestés. Si l’écart persiste, vous pouvez demander une expertise contradictoire en désignant un expert indépendant, puis, si nécessaire, saisir le Médiateur de l’Assurance pour un litige sur l’indemnisation.
La recherche de fuite est-elle prise en charge dans le cadre Convention IRSI ?
Oui, la recherche de fuite fait partie des éléments généralement couverts par le cadre conventionnel, en particulier lorsqu’elle est nécessaire pour localiser l’origine, y compris quand des travaux destructifs temporaires sont requis. Son inclusion dépend toutefois du périmètre et de la tranche liée aux dommages matériels.
Que se passe-t-il si les dommages dépassent 5 000€ HT ?
La Convention IRSI ne s’applique plus pour le mécanisme conventionnel : le dossier repasse en droit commun. Les assureurs peuvent alors diligenter davantage d’évaluations, avec des recours selon les règles habituelles. Votre indemnisation reste due selon les garanties de votre contrat.
La Convention IRSI couvre-t-elle les frais de relogement ou la perte de loyers ?
Non, les dommages immatériels (comme relogement temporaire, pertes de loyers, pertes d’exploitation) ne sont pas couverts par le cadre conventionnel. Ils relèvent des garanties prévues dans votre contrat d’assurance et de leurs conditions.