Une fuite qui traverse plusieurs étages, un départ de feu ou une toiture endommagée après une tempête : dans un logement loué à Lyon, un sinistre peut mobiliser rapidement le locataire, le bailleur, le syndic et plusieurs assureurs. Les premières décisions comptent autant pour protéger les personnes que pour limiter les dégâts et préserver les chances d’indemnisation.
La marche à suivre dépend de l’origine du dommage, de son étendue et de l’état du logement. Il faut distinguer la déclaration de sinistre, la recherche des responsabilités et les conséquences sur le bail ou le loyer : chaque sujet obéit à des règles différentes, et chacun doit informer son propre assureur.
En bref : les réflexes face à un sinistre locatif à Lyon
- Sécurisez les lieux : coupez l’eau, le gaz ou l’électricité si nécessaire, puis contactez les secours en cas de danger.
- Prévenez rapidement les personnes concernées : locataire, bailleur, voisins et syndic si les parties communes ou plusieurs logements sont touchés.
- Déclarez les dommages à votre assureur sans attendre l’évaluation complète ; le délai usuel est de cinq jours ouvrés pour la plupart des sinistres, sous réserve des conditions du contrat.
- Conservez les preuves et les factures : photos, constat, rapports d’intervention et dépenses engagées pour protéger le logement.
- Identifiez l’origine du problème avant d’attribuer la responsabilité : une fuite liée à l’usure d’une canalisation n’appelle pas la même réponse qu’un débordement causé par négligence.
- Vérifiez l’habitabilité du logement et les effets sur le bail : les règles de loyer et de relogement dépendent notamment de l’ampleur du sinistre et de son origine.
Les premières démarches après un sinistre dans un logement loué à Lyon
Dans les premières heures, la priorité n’est pas de déterminer qui paiera, mais d’empêcher l’aggravation des dégâts. En cas de dégât des eaux, fermer l’arrivée générale peut éviter que l’eau gagne les logements voisins ; après un départ de feu, il faut s’éloigner, appeler les secours si besoin et ne pas réintégrer les lieux avant que cela soit sûr.
Le locataire avertit le bailleur dès que possible, tandis que le bailleur contacte son assureur et, si le bâtiment est en copropriété, le syndic. Cette coordination est particulièrement utile dans un immeuble ancien du centre de Lyon, où une fuite peut se propager par une gaine ou une colonne commune avant d’être visible dans l’appartement touché.
Documenter les dégâts et limiter leur aggravation
Photographiez les pièces, les biens abîmés et la source apparente du sinistre avant de nettoyer ou de déplacer les éléments, dans la mesure où cela ne présente aucun danger. Gardez aussi les factures d’urgence, par exemple celles d’un plombier appelé pour stopper une fuite ou d’une entreprise sollicitée pour poser une protection provisoire.
Les mesures conservatoires — bâchage, assèchement, fermeture provisoire d’un accès — servent à empêcher que les dommages s’étendent. Les assureurs peuvent tenir compte du fait qu’un assuré a laissé l’eau continuer à s’infiltrer ou a exposé le logement aux intempéries alors qu’une protection raisonnable était possible.
Informer sans attendre le chiffrage
La déclaration de sinistre doit être faite rapidement, même si le montant des réparations n’est pas encore connu. Pour la plupart des événements, les contrats prévoient un délai usuel de cinq jours ouvrés ; le vol et les catastrophes naturelles relèvent de délais particuliers, à vérifier dans les conditions applicables, notamment après la publication d’un arrêté pour ces dernières.
Un constat amiable de dégât des eaux peut faciliter les échanges entre voisins et assureurs. Il décrit les circonstances et les dommages observés, sans constituer à lui seul une décision définitive sur la responsabilité de chacun.
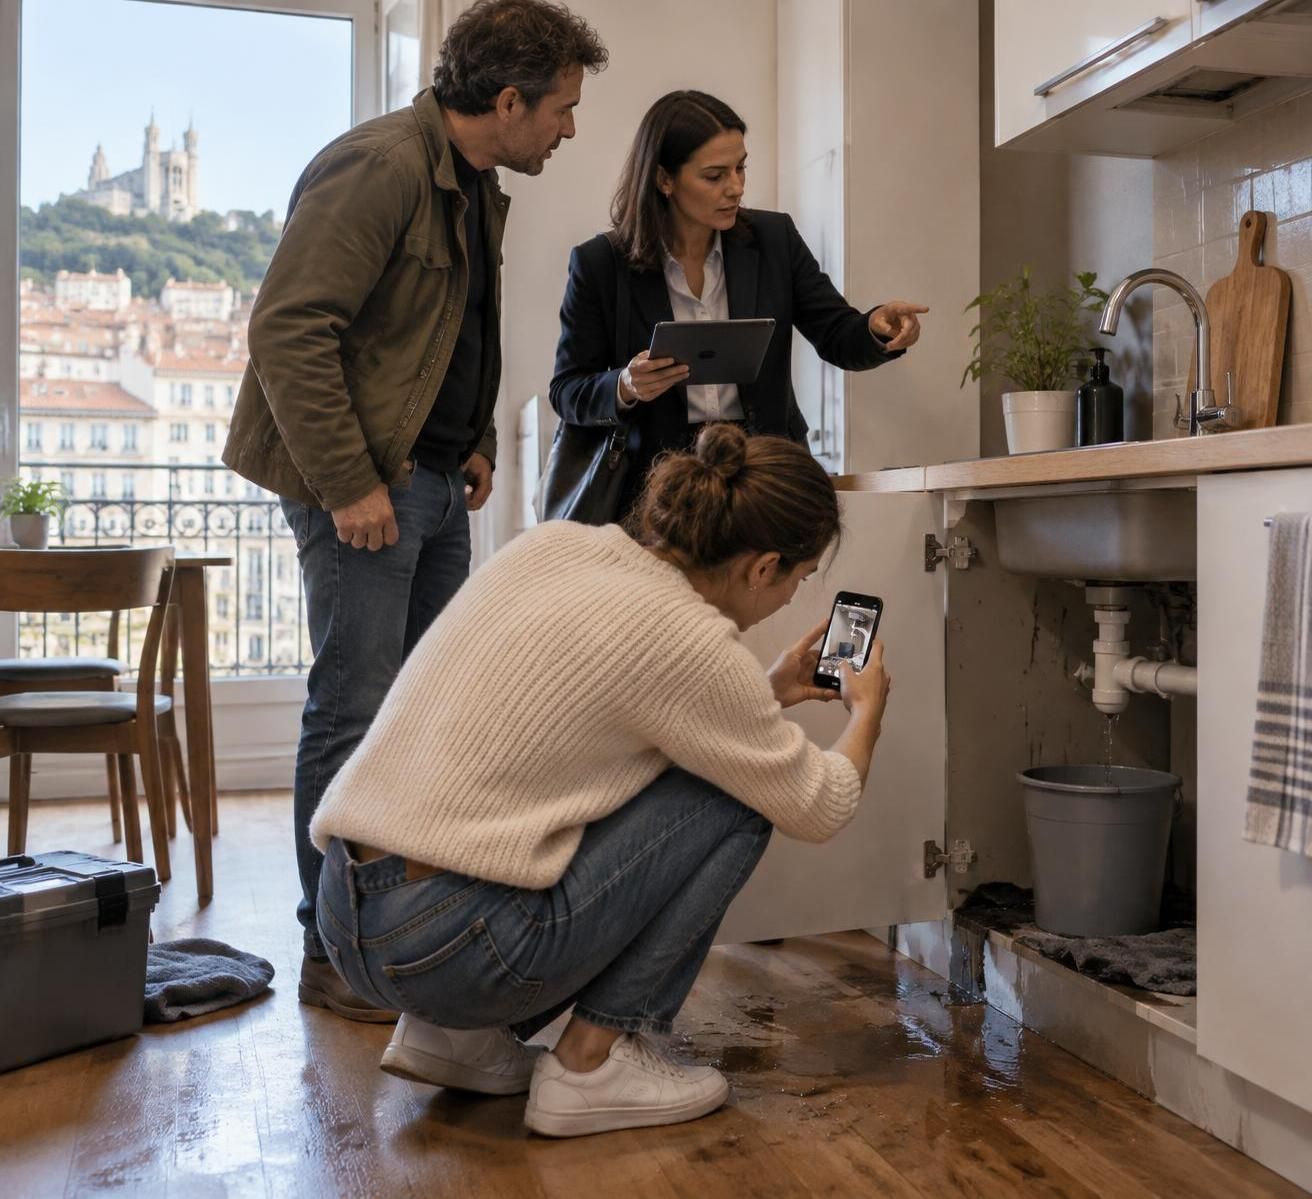
Une règle pratique protège le dossier : sécuriser, documenter, prévenir, puis déclarer, sans retarder les mesures urgentes au nom de la recherche d’un responsable.
Responsabilité du locataire et obligations du bailleur : qui répond des dommages ?
La responsabilité du locataire concerne notamment l’entretien courant et les dégradations qui lui sont imputables. Un robinet laissé ouvert, une fuite connue mais non signalée ou une canalisation gelée faute de précautions peuvent engager sa responsabilité, selon les circonstances et les preuves disponibles.
Les menues réparations prévues par les règles locatives — entretien de certains joints, nettoyage de grilles d’aération ou remplacement d’éléments simples — relèvent généralement de l’occupant. Elles ne sont pas automatiquement prises en charge par une assurance : l’obligation d’entretien et la couverture assurantielle sont deux questions distinctes.
Quand le dommage relève de l’occupant
Si une baignoire déborde parce qu’elle a été laissée sans surveillance, les dégâts chez le locataire et chez le voisin du dessous peuvent mobiliser son assurance habitation, selon les garanties souscrites. Il doit toutefois déclarer les faits avec exactitude et ne pas entreprendre de travaux importants avant les consignes de son assureur, sauf mesures urgentes de sauvegarde.
Pour l’incendie, le Code civil prévoit une présomption de responsabilité à la charge du locataire pour l’incendie du bien loué. Il peut s’en exonérer en établissant notamment un cas fortuit ou une force majeure, un vice de construction, ou la communication du feu depuis un local voisin ; l’analyse dépend des éléments du dossier et ne se réduit pas à la seule déclaration d’une partie.
Quand le bailleur doit intervenir
Les obligations du bailleur comprennent la délivrance d’un logement décent et le maintien en état des éléments qui ne relèvent pas des réparations locatives. Une canalisation vétuste qui éclate, une toiture défaillante ou un équipement structurel en mauvais état peuvent donc appeler son intervention, sans préjuger des recours entre assureurs.
À Lyon, imaginons que Camille, locataire d’un appartement, constate une infiltration au plafond. Si l’expertise révèle une couverture défectueuse, le bailleur devra organiser les travaux relevant du bâtiment ; si l’eau vient d’un appareil mal entretenu dans l’appartement de Camille, l’origine et les responsabilités seront évaluées autrement.
| Situation observée | Responsabilité à examiner | Interlocuteur d’assurance possible |
|---|---|---|
| Débordement causé par une négligence de l’occupant | Locataire, selon les faits établis | Assurance habitation du locataire |
| Rupture d’une canalisation vétuste | Bailleur ou autre responsable selon l’origine | Assurance du bailleur et assureurs concernés |
| Infiltration par toiture ou mur porteur | Bailleur, copropriété ou tiers selon l’élément en cause | Assurance du propriétaire et éventuellement assurance immeuble |
| Dommage provenant d’une partie commune | À déterminer avec le syndic et les professionnels | Assurance de l’immeuble et contrats individuels |
Le tableau indique des pistes d’analyse, pas un verdict automatique : l’origine technique, l’entretien antérieur et les clauses d’assurance doivent être examinés ensemble.
Rôle du syndic dans une copropriété lyonnaise
Le rôle du syndic devient central lorsque le sinistre touche une canalisation collective, une toiture, une façade, une cage d’escalier ou plusieurs lots. Il organise les premières vérifications concernant les parties communes, alerte l’assureur de l’immeuble selon les procédures prévues et facilite l’accès aux locaux techniques ou aux logements concernés.
Le syndic ne remplace ni le locataire ni le bailleur dans leurs déclarations personnelles. Le locataire signale les dommages à son assureur, le propriétaire informe le sien et le syndic agit pour le compte de la copropriété lorsque les éléments communs sont en cause. Le signalement à une seule partie ne garantit donc pas que les autres dossiers seront ouverts.
Coordonner l’intervention dans l’immeuble
Une fuite qui semble venir d’un appartement peut en réalité provenir d’une colonne commune ou d’un logement supérieur. Le syndic peut faire rechercher l’origine et coordonner l’accès, mais il est utile que le locataire prévienne aussi directement le bailleur : celui-ci doit pouvoir suivre les réparations qui concernent son bien et transmettre les informations à son assureur.
Dans une copropriété lyonnaise, les dommages peuvent affecter simultanément un appartement, le palier et le plafond du voisin. Les photographies, les dates de signalement et les comptes rendus des intervenants aident alors à distinguer les dégâts privatifs de ceux qui concernent les parties communes.
Éviter les réparations qui compliquent l’expertise
Il faut différencier une intervention d’urgence, destinée à stopper le dommage, d’une remise en état définitive. Faire assécher une pièce ou colmater provisoirement une fuite peut être indispensable ; repeindre ou remplacer un revêtement avant le passage de l’expert risque en revanche d’effacer des indices utiles.
Si un désaccord apparaît sur l’origine ou le montant des réparations, chacun peut transmettre ses pièces à son assureur et demander les explications de l’expert. Une expertise contradictoire peut être envisagée lorsque les évaluations divergent fortement ; selon le contrat, des honoraires d’expert ou une protection juridique peuvent aider à en supporter le coût.
La coordination fonctionne mieux lorsque chaque interlocuteur reçoit rapidement les mêmes éléments factuels : date, localisation, photos, mesures prises et coordonnées des professionnels intervenus.
Bail, loyer, relogement et réparation des dommages
Un sinistre ne met pas toujours fin au bail, et il ne suspend pas automatiquement tout loyer. Si le logement demeure habitable et que la gêne reste limitée, le loyer reste en principe dû ; lorsque la jouissance est gravement réduite, une diminution peut être discutée ou demandée selon la situation et les règles applicables.
La destruction totale du logement par un événement fortuit peut entraîner la résiliation de plein droit du bail. En cas de destruction partielle, le locataire peut, selon les règles civiles, choisir entre une diminution du prix et la résiliation ; si le dommage résulte d’une faute du bailleur, une demande de dommages-intérêts peut également être examinée.
Évaluer l’habitabilité plutôt que se fier à une impression
Une pièce inutilisable ne signifie pas nécessairement que tout le logement est inhabitable. Il faut considérer l’accès à l’eau, à l’électricité, au chauffage, à une cuisine ou à des sanitaires, ainsi que la sécurité des occupants et la durée prévisible des travaux.
Si le chantier dure plus de vingt et un jours, les règles relatives à la diminution du loyer pendant les réparations peuvent notamment entrer en jeu. Le calcul et son application doivent être vérifiés au regard de la situation réelle ; mieux vaut formaliser tout accord par écrit plutôt que de déduire seul une somme du loyer.
Le relogement et les assurances
Après un sinistre fortuit, le bailleur n’a pas une obligation générale de reloger le locataire dans tous les cas. Une garantie d’assistance ou de relogement temporaire prévue dans l’assurance habitation de l’occupant peut intervenir, tout comme l’assurance d’un tiers responsable lorsque celui-ci est identifié.
La situation change si le sinistre révèle un manquement du bailleur, comme un défaut d’entretien structurel ou un logement non décent, ou si une mesure administrative impose des obligations particulières. Dans ces cas, il faut examiner les circonstances précises, les décisions des autorités et les responsabilités établies.
Les indemnités de réparation dépendent ensuite du contrat : une indemnisation en valeur d’usage peut appliquer un abattement lié à l’ancienneté, tandis qu’une garantie en valeur à neuf peut limiter cet effet dans les conditions prévues. Franchise, plafonds par poste et justificatifs sont déterminants ; pour des finitions après intervention, un professionnel peut aussi conseiller sur la remise en peinture après un état des lieux.
Le loyer, le relogement et la remise en état se traitent donc séparément : un même événement peut produire des conséquences différentes pour le bail, les biens personnels et le bâtiment.
Assurance habitation et prévention des sinistres locatifs à Lyon
Le locataire doit être assuré contre les risques locatifs dans les conditions prévues par la loi, et le bailleur peut demander une attestation à l’entrée dans les lieux puis chaque année. Cette vérification évite de découvrir au pire moment que le contrat a été résilié ou n’est plus à jour ; le propriétaire peut également souscrire une assurance propriétaire non occupant, particulièrement utile en copropriété ou pendant une période de vacance.
Les contrats n’ont pas tous le même périmètre. L’assurance habitation du locataire couvre généralement sa responsabilité et ses biens selon les garanties choisies, tandis que la PNO protège le propriétaire pour certains risques liés au logement ; l’assurance de l’immeuble concerne les garanties souscrites par le syndicat pour le bâtiment et les parties communes.
Vérifier les garanties avant qu’un incident survienne
Un bailleur peut contrôler la présence d’une garantie perte de loyers après sinistre, en examinant sa durée maximale et la base de calcul, souvent le loyer hors charges. Cette couverture ne doit pas être confondue avec l’assurance contre les loyers impayés ni avec une garantie de vacance locative : ces protections répondent à des événements différents.
Pour limiter les dommages, le bailleur conserve les états des lieux, les factures de travaux et les justificatifs d’entretien. Le locataire, lui, signale rapidement une fuite, une odeur de brûlé ou une panne inhabituelle, car un désordre ignoré peut s’aggraver et rendre plus difficile l’établissement des responsabilités.
Construire un dossier utile pour les assureurs
Conservez une copie des attestations, des échanges avec le syndic, des constats, des photographies et des factures. Pour un dégât des eaux, une chronologie précise — découverte, fermeture de l’arrivée d’eau, appels passés, intervention et déclaration — permet de comprendre comment le dommage a évolué.
Si un litige oppose propriétaire et occupant sur le coût des réparations, évitez de facturer unilatéralement des travaux contestés sans accord écrit ou décision appropriée. Les preuves de l’état antérieur, la vétusté des équipements et le rapport d’expertise peuvent modifier la répartition finale des sommes.
Une prévention simple réduit les mauvaises surprises : entretien suivi, attestation vérifiée, alertes traitées sans délai et documents centralisés. Pour préparer les travaux de finition après une réparation, des conseils locaux sur la peinture et l’état des lieux à Lyon peuvent compléter l’organisation du chantier.
Questions fréquentes sur un sinistre locatif à Lyon
Qui doit faire la déclaration de sinistre ?
Chaque partie déclare les dommages qui la concernent à son propre assureur : le locataire pour ses biens et sa responsabilité, le bailleur pour le logement selon son contrat, et le syndic pour les parties communes ou l’assurance de la copropriété.
Le locataire doit-il continuer à payer le loyer après un sinistre ?
Le loyer reste généralement dû si le logement demeure habitable. Si la jouissance est fortement réduite, une diminution peut être envisagée selon les circonstances ; si le logement est inhabitable ou détruit, les règles applicables au bail et à la période concernée doivent être examinées.
Le bailleur doit-il reloger le locataire ?
Il n’existe pas d’obligation générale de relogement après tout sinistre fortuit. Une garantie de l’assurance habitation, la responsabilité d’un tiers, un manquement du bailleur ou une mesure administrative peuvent toutefois changer la réponse.
Quel est le rôle du syndic après un dégât des eaux ?
Le syndic intervient surtout lorsque l’origine ou les conséquences concernent les parties communes ou plusieurs lots. Il facilite les recherches et informe l’assurance de l’immeuble, sans remplacer les déclarations individuelles du locataire et du propriétaire.
Que faire si l’expert et le propriétaire ne s’accordent pas sur les réparations ?
Transmettez les justificatifs et les observations à votre assureur, demandez les motifs du chiffrage et vérifiez les garanties d’assistance ou de protection juridique. Une expertise contradictoire peut être envisagée lorsque le désaccord persiste.