À Lyon, un dégât des eaux en copropriété suit souvent un scénario quasi identique : une fuite naît quelque part entre un robinet, une évacuation, une colonne ou une toiture, puis l’eau finit par “chercher” son chemin à travers les plafonds, les gaines et les parties communes. Ce qui rend le sinistre délicat n’est pas seulement la réparation : c’est la responsabilité, donc la question “qui paie quoi ?” quand plusieurs assureurs, plusieurs occupants et le syndic de copropriété entrent en scène. La rapidité de réaction devient alors décisive, parce qu’une fuite contenue en quelques heures pèse très différemment sur la facture finale que le même problème laissé sans action.
Entre l’assurance habitation d’un occupant, la garantie de l’immeuble, les règles liées aux charges de réparation et les mécanismes de répartition encadrés par des conventions, les litiges naissent très vite. C’est précisément là que la conduite des opérations fait la différence : sécuriser, documenter, déclencher les bons interlocuteurs, puis organiser une remise en état cohérente avec l’origine du sinistre. Pour illustrer, imaginez le cas d’une copropriété au cœur de Lyon où une canalisation d’évacuation dans un lot supérieur relâche, puis s’infiltre jusqu’aux parties communes : les dommages se multiplient, et le dossier d’indemnisation se transforme en course de vitesse administrative.
En bref
- Premières minutes : couper l’eau et sécuriser, sinon le dégât s’étend et augmente les frais de réparation.
- Principe clé : la charge de réparation dépend de l’origine (parties privatives vs parties communes).
- Documenter (photos, heures, localisation) pour éviter les flous lors de la déclaration de sinistre.
- Assurances et syndic : le syndic de copropriété déclare souvent quand les parties communes sont impliquées.
- Remise en état : on distingue la réparation de la cause (étanchéité/plomberie) et la réfection esthétique.
- En cas de litige, le bon ordre des démarches aide à stabiliser la répartition entre assureurs.
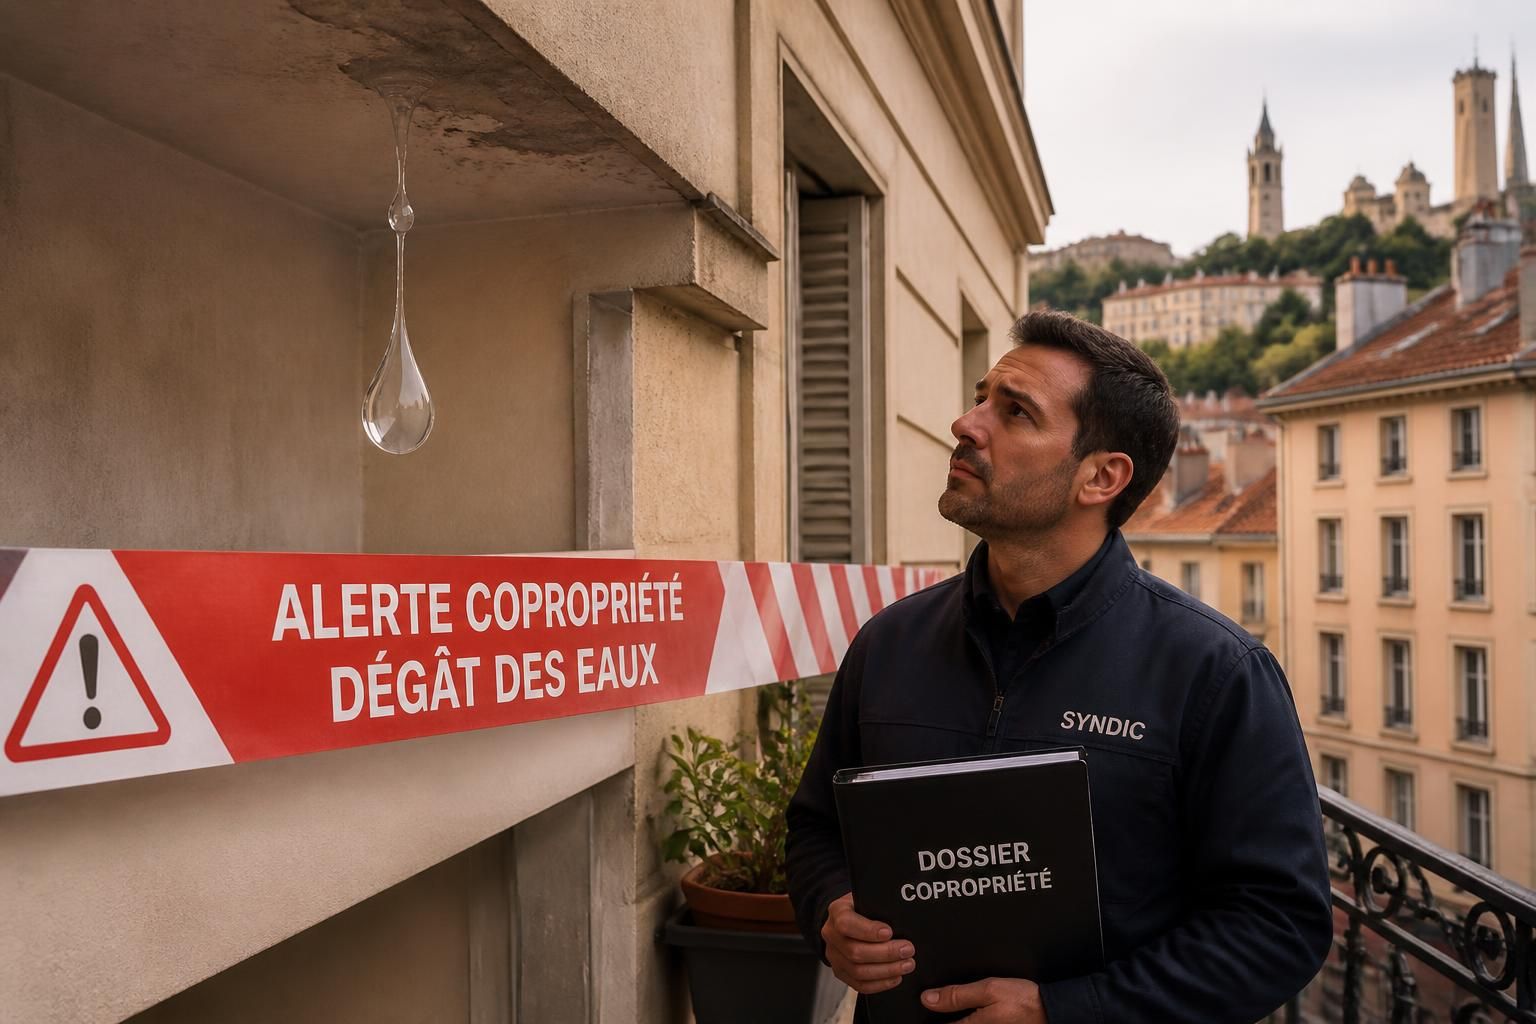
Dégât des eaux en copropriété à Lyon : les premières minutes qui changent tout
Quand un dégât des eaux démarre dans un immeuble collectif, les conséquences ne dépendent pas uniquement de la taille de la fuite. Elles dépendent surtout de l’intervalle entre l’apparition du problème et sa neutralisation. Dans une copropriété lyonnaise, un incident peut commencer par un simple signe discret : un plafond qui “travaille”, une odeur d’humidité, un frémissement sur une gaine technique. Puis l’eau trouve une pente, traverse un plancher, et s’installe dans des zones qu’on n’aurait jamais soupçonnées. Résultat : non seulement les lots voisins sont touchés, mais des éléments de parties communes peuvent être concernés, ce qui reconfigure la responsabilité et la façon dont les assureurs instruisent le dossier.
La première logique est donc technique : stopper et sécuriser. Avant toute discussion sur la prise en charge, le gestionnaire doit s’assurer que la fuite n’alimente plus les volumes déjà fragilisés. Concrètement, il faut viser trois objectifs en parallèle : couper l’alimentation d’eau, neutraliser les risques électriques et identifier l’origine. Si une arrivée d’eau alimente la zone touchée, la fermeture du robinet d’arrêt du lot peut suffire. Si l’incident concerne une distribution plus large, la vanne générale ou la colonne doit être mise hors service. L’eau et le courant ne font jamais bon ménage : si la zone présente un risque de contact, l’électricité doit être coupée avant toute intervention.
Identifier l’origine pour cadrer la suite du dossier
On pourrait croire que “tout devient assurance” dès lors qu’il y a un sinistre. En réalité, l’orientation du dossier dépend de l’origine. Une fuite sur une canalisation privative renvoie davantage vers la sphère du copropriétaire concerné. À l’inverse, une infiltration liée à une colonne montante commune relève naturellement de la copropriété, car l’élément technique appartient au périmètre collectif. À Lyon, les immeubles anciens comme les constructions plus récentes peuvent cumuler des contraintes : anciennes colonnes, faux plafonds, passages de réseaux. Une infiltration depuis une terrasse ou une toiture, elle, conduit souvent vers des sujets d’étanchéité de parties communes.
Cette étape doit être menée sans précipitation, mais sans temporiser. Il ne s’agit pas de “trancher au doigt mouillé”, mais de récolter assez d’indices pour que le diagnostic avance. Une trace sur un mur, une ligne d’humidité qui remonte, un bruit d’écoulement constant, une zone humide localisée près d’un raccord : ce sont des repères. Le gestionnaire doit aussi demander une photographie immédiate, avec l’heure et la localisation. Ce petit geste évite des débats du type : “on ne savait pas que c’était à cet endroit”, “la date n’est pas la bonne”, “les dégâts étaient déjà présents”. Or, dans un litige, ce sont souvent ces détails qui se retournent contre la partie qui a tardé.
Documenter sans perdre de temps : photos, chronologie et preuves
Dans la pratique, le dossier d’assurance se joue dans la chronologie. Si la copropriété attend une journée entière avant de couper l’eau, les dommages évoluent : les revêtements gondolent, les plâtres se détachent, des auréoles se propagent. Ensuite, les devis de remise en état deviennent plus coûteux, plus longs, et surtout plus difficiles à attribuer précisément à “la fuite actuelle”. C’est pour cela que la documentation doit être immédiate : une photo de l’état initial, une photo après fermeture, une photo après intervention technique, et une note écrite indiquant l’heure à laquelle l’alimentation a été coupée.
Un prestataire avec astreinte joignable 24h/24 change alors la donne. Non pas par magie, mais parce qu’il permet de caler l’intervention technique “dans l’heure” : recherche de fuite, coupure, mesures d’assèchement si nécessaire. Le délai de réaction devient une variable financière : plus la fuite dure, plus l’étendue des dommages s’étend aux lots voisins et aux parties communes, ce qui augmente la complexité du traitement d’un sinistre.
Le message à retenir est simple : sécuriser et documenter d’abord, c’est la meilleure manière de protéger la copropriété, les occupants et, ensuite, la logique d’indemnisation.
Une fois l’eau neutralisée, le sujet passe naturellement de la sécurité à l’organisation du traitement : réparation de la cause, remise en état des surfaces et déclenchement des bons acteurs d’assurance.
Qui paie quoi dans une copropriété lyonnaise : logique de responsabilité et répartition
La question “qui paie quoi ?” apparaît presque toujours au même moment : quand les dégâts sont visibles, que les devis commencent à arriver, et que chacun réalise que la réparation ne dépend pas d’une seule personne. Dans une copropriété, un dégât des eaux ne reste rarement cantonné à un seul lot. Il peut toucher des plafonds de l’étage inférieur, des gaines techniques, ou encore des éléments situés dans des parties communes. D’où l’enjeu : relier le constat technique à la responsabilité et à la manière dont les assurances répartissent les indemnisations.
Le principe de base est simple, même si son application peut se compliquer : ce qui relève des parties privatives est généralement à la charge du copropriétaire concerné ; ce qui relève des parties communes, comme une colonne montante ou certains éléments d’étanchéité, relève de la copropriété. Cette logique guide la prise en charge, mais elle n’empêche pas que plusieurs acteurs doivent s’accorder : le copropriétaire lésé, le copropriétaire à l’origine probable, le syndic de copropriété, et les assureurs qui instruisent le dossier.
Le rôle du syndic de copropriété : déclarer et cadrer
Le syndic de copropriété n’est pas un réparateur, mais un coordinateur. Son rôle devient particulièrement important lorsque des parties communes sont touchées ou susceptibles de l’être. Dans ce cas, le syndic doit déclarer le sinistre à l’assurance de l’immeuble. Pour les sinistres où un mécanisme de gestion centralisée s’applique, un assureur pilote souvent l’instruction. Cette approche vise à éviter que le dossier tourne à vide : trop d’interlocuteurs, trop de pièces demandées, trop de délais qui s’empilent.
Pour qu’un dossier avance, le gestionnaire doit réunir les éléments qui “tiennent” face à l’analyse d’assurance : origine probable de la fuite, photos, chronologie, description des zones atteintes, devis de remise en état, et attestations d’interventions. Plus le dossier est cohérent, plus il est facile de justifier la répartition.
Assurance habitation et assureur de l’immeuble : deux sphères qui se croisent
Quand un occupant est affecté, son assurance habitation peut intervenir pour la partie relevant de son lot : mobilier, aménagements intérieurs, remise en état des surfaces privatives. En parallèle, l’assurance de la copropriété s’occupe des éléments collectifs. Le problème n’est pas que “les deux refusent” ; c’est qu’ils peuvent avoir des lectures différentes de l’origine exacte, ou des formulations insuffisantes. C’est là que certains dossiers basculent en litige : l’un considère que la cause est privative, l’autre que l’étanchéité ou un réseau commun est impliqué.
Pour limiter ce risque, il est utile de distinguer soigneusement deux volets : la réparation de la cause (plomberie, étanchéité, reprise d’un réseau) et la remise en état des zones endommagées. Les assureurs cherchent précisément cette séparation car elle influence la charge de réparation. Un devis trop flou qui mélange “tout refaire” sans expliquer la cause peut compliquer la validation.
Tableau pratique : origine de la fuite et logique de prise en charge
| Origine probable du dégât des eaux | Ce qui est généralement concerné | Logique de prise en charge (schéma) | Point d’attention pour éviter le litige |
|---|---|---|---|
| Fuite sur canalisation privative (lot) | Surfaces du lot lésé, parfois doublages/plafonds privés | Interventions et indemnisation orientées vers l’occupant/copropriétaire et son contrat | Apporter la preuve du point de fuite (photos + diagnostic) |
| Fuite sur colonne montante commune | Parties communes potentiellement touchées + lots traversés | Assurance de l’immeuble et copropriété pour la part relevant du réseau commun | Identifier la colonne, la zone technique et documenter l’impact |
| Infiltration par terrasse/toiture | Étanchéité, plafonds et revêtements sous-jacents | Copropriété pour la partie étanchéité + assurances pour le reste selon périmètre | Vérifier l’étanchéité et déclencher vite les reprises techniques |
| Fuite via façade / fissure structurelle | Parties communes, corrosion, reprises sur zones partagées | Souvent copropriété selon responsabilités sur ouvrage | Diagnostiquer la cause (structure vs ruissellement) avant devis |
À Lyon, l’objectif n’est pas seulement de “payer”, mais de payer selon une logique claire : origine identifiée, périmètre défini, et dossier cohérent avec la réalité technique. C’est ce qui rend la suite des échanges avec les assureurs moins conflictuelle.
Après la répartition, reste une étape concrète et souvent sous-estimée : la séquence réparation puis remise en état, qui conditionne à la fois la qualité des travaux et la satisfaction des assurances.
Réparer la cause puis remettre en état : la séquence qui sécurise l’indemnisation
Dans un dégât des eaux, la tentation est de s’occuper d’abord du “visible” : taches au plafond, peinture à refaire, revêtements gondolés. Pourtant, la remise en état n’est jamais une fin en soi. La priorité est de traiter la cause : la fuite doit être stoppée, l’élément défaillant réparé, puis les surfaces asséchées avant toute réfection. Sinon, l’humidité revient, les moisissures s’installent, et le sinistre se transforme en cycle de reprises. À ce stade, la question “qui paie quoi ?” devient encore plus sensible : un assureur peut refuser une partie des dépenses si la cause n’a pas été traitée correctement.
La séquence en deux temps se comprend facilement. D’abord : réparation de la cause. Cela inclut la recherche de fuite, la reprise d’un raccord, le remplacement d’un tronçon, ou la reprise d’étanchéité. Ensuite : remise en état des dégâts. Là, on parle d’enduits, de peinture, de reprise de sols, et parfois d’ouvrages dans les parties communes lorsque les plafonds ou gaines collectives ont été atteints. Entre les deux, l’assèchement si nécessaire doit être planifié ; on ne peint pas sur un support saturé.
Un exemple concret à Lyon : quand la réparation “à moitié” relance le sinistre
Imaginons une copropriété au sud de Lyon. Un occupant constate une humidité sur un plafond de cuisine. La fuite provient d’une canalisation située plus haut, derrière un faux plafond. Le premier artisan localise une fuite superficielle et rebouche rapidement, mais sans diagnostic approfondi. L’humidité semble “partir”, puis revient quinze jours plus tard avec une dégradation plus large : joints, plaque de plâtre et peinture s’effondrent. Cette situation n’est pas exceptionnelle : elle se produit quand l’origine n’est pas traitée en profondeur ou quand l’assèchement est insuffisant.
Dans ce type de dossier, les frais de réparation explosent et la discussion assurance se durcit. Le gestionnaire doit alors montrer que la réparation de la cause a été faite correctement lors de la phase suivante (recherche de fuite, reprise de canalisation, contrôle et assèchement). Une bonne pratique est de conserver une trace de chaque étape : signalement initial, intervention, photos de l’assèchement, puis devis de remise en état. Cela limite les zones grises.
Coordonner les artisans pour réduire les délais globaux
Un autre point pratique concerne l’organisation. Quand chaque métier intervient séparément (plombier, étanchéiste, électricien, plaquiste, peintre), les délais s’étirent et le dossier se “décale” face à l’assureur. À l’inverse, un prestataire multi-corps d’état permet de regrouper les interventions dans une logique enchaînée. Résultat : un délai global plus court et un chantier plus lisible pour les experts.
Si vous cherchez des repères sur la remise en état après sinistre, vous pouvez aussi vous appuyer sur des guides pratiques comme ce guide sur les étapes pour rénover l’intérieur après un dégât des eaux, utile pour comprendre l’ordre des actions et anticiper les travaux connexes. Le chantier devient alors une suite logique, pas une accumulation.
Le vrai gain est ailleurs : une remise en état bien orchestrée réduit le risque de rechute, facilite la validation des dépenses, et rend la gestion du sinistre plus sereine.
Préparer le dossier d’assurance et limiter les litiges : pièces, preuves, démarches
Une copropriété peut très bien avoir été “bien réparée” et pourtant se heurter à des incompréhensions côté administratif. Le sinistre n’est pas seulement l’eau et les dégâts : c’est aussi un dossier qui doit expliquer, prouver et chiffrer. Dans la logique assurantielle, on attend des éléments précis : la nature de la fuite, son origine, les zones touchées, les dates d’intervention et les devis. Quand ces éléments manquent ou se contredisent, le dossier glisse vers le litige, avec des échanges qui consomment du temps—et du temps, en matière d’eau, signifie souvent aggravation.
Pour rendre le dossier solide, la première règle consiste à garder une chronologie claire. À Lyon, un gestionnaire efficace commence par consigner le moment où la fuite a été constatée, celui où l’eau a été coupée, et les étapes techniques en séquence (recherche de fuite, assèchement, reprises). Il faut ensuite rassembler les preuves : photos datées, compte rendu d’intervention, et documents qui précisent la zone (lot, cage d’escalier, niveau, emplacement de la colonne). Ces informations deviennent l’ossature de la déclaration.
Tableau des pièces utiles pour une déclaration de dégât des eaux
| Catégorie | Pièces à rassembler | Pourquoi c’est décisif |
|---|---|---|
| Constat initial | Photos avant intervention, descriptif, date/heure de découverte | Évite les contestations sur l’étendue réelle des dégâts |
| Origine | Rapport technique, repérage du point de fuite, schéma simple si possible | Relie la responsabilité à la cause réelle |
| Sécurisation | Notes sur la coupure d’eau/électricité, actions immédiates | Montre le caractère “urgent” du traitement |
| Travaux | Devis, factures, fiches de matériaux, attestations d’assèchement | Justifie les frais de réparation et leur cohérence |
| Impact | Liste des zones touchées (lots, parties communes), photos après remise en état | Quantifie la portée du sinistre pour l’indemnisation |
Réussir la remise en état sans casser le financement
La remise en état est souvent perçue comme une phase esthétique. En réalité, elle conditionne l’acceptation des dépenses : l’assureur veut comprendre ce qui a été fait et pourquoi c’était nécessaire. C’est pour cela qu’il est utile de suivre une démarche structurée, telle que celle décrite dans ce contenu sur la remise en état après sinistre, qui aide à comprendre comment organiser les travaux et limiter les trous dans la raquette.
On peut aussi se former au “chantier administratif” : comment limiter les dégâts en parallèle, comment préparer les travaux, comment anticiper le calendrier. Un bon support est ce guide sur la limitation des dégâts et la préparation des travaux. Pour un gestionnaire, c’est une boussole : elle rappelle l’ordre des actions et l’importance de sécuriser avant de refaire.
Au fond, un dossier bien monté réduit les frictions : chacun voit le même récit, avec les mêmes preuves. Et c’est souvent ce qui évite que le sinistre bascule en conflit durable.
Chantier, communication et prévention : garder la maîtrise avant que la fuite ne revienne
Une fois le sinistre traité, il reste un enjeu plus discret : prévenir la récidive. Dans une copropriété, la fuite n’est pas seulement un accident ; c’est parfois le symptôme d’un réseau vieillissant, d’une étanchéité fatiguée, ou d’un défaut d’entretien. À Lyon, où le bâti présente des configurations très variées selon les quartiers et les époques, la prévention consiste à repérer les points sensibles : colonnes, évacuations, toitures-terrasses, joints et raccords.
La communication compte autant que la technique. Le conseil syndical veut savoir : quelle était l’origine, quelles interventions ont été réalisées, quel montant est envisagé, et quelle part relève des charges. Les occupants veulent aussi comprendre : quand récupérer leurs surfaces, quels délais, et qui les sollicite. Cette transparence évite les réactions émotionnelles qui nourrissent les conflits. Quand la copropriété sait où elle va, elle accepte plus facilement les étapes, surtout lorsqu’un expert d’assurance peut demander des informations complémentaires.
Relier prévention et économies sur le long terme
Un dégât des eaux peut sembler ponctuel, mais ses retombées sont souvent multiples : peinture refaite plusieurs fois, remplacement partiel de matériaux, parfois reprise de structures si l’humidité a été longue. Sur une copropriété, chaque reprise alourdit les budgets et peut créer une dynamique défavorable. L’enjeu de prévention est donc directement lié à l’optimisation des frais de réparation et à la stabilisation des budgets. Si vous améliorez la robustesse de certains points (étanchéité, traitement des points faibles), vous réduisez la probabilité de nouveaux événements et vous facilitez la gestion des futures demandes.
Une autre dimension est l’isolation et l’acoustique. Des solutions adaptées peuvent améliorer le confort tout en limitant certains effets indirects (condensation, transfert de bruits, dégradation prématurée de matériaux). Pour explorer ces pistes, vous pouvez consulter ce contenu sur l’isolation thermique et acoustique. Ce n’est pas un “remède” direct à une fuite, mais c’est un levier de gestion patrimoniale : mieux préparer l’immeuble aux conditions réelles.
Exemple de “plan d’action” après sinistre
Reprenons notre fil conducteur lyonnais. Après l’intervention et la remise en état, le gestionnaire réunit le syndic de copropriété et deux copropriétaires concernés. Objectif : transformer le sinistre en plan d’action. On décide d’abord d’un audit rapide de la zone concernée : inspection des raccords, vérification du réseau, repérage des traces anciennes. Puis on fixe une maintenance : surveillance périodique, intervention préventive sur les points identifiés, et amélioration si un défaut structurel est détecté.
Cette démarche rend les futurs échanges moins tendus : si une nouvelle alerte apparaît, la copropriété sait déjà quelles zones vérifier et quelles actions déclencher. Elle sait aussi comment communiquer aux assureurs et au conseil syndical. C’est ainsi qu’un événement devient un épisode gérable, pas un cycle de surprises.
Le dernier mot pour ce volet : mieux on prépare, moins on subit ; et moins on subit, plus la logique “qui paie quoi ?” se traite vite, avec des preuves, et sans laisser la place au doute.
FAQ : Dégât des eaux en copropriété à Lyon, qui paie quoi et comment agir ?
Si la fuite vient de l’appartement d’un voisin, le copropriétaire lésé doit-il attendre ?
Non. D’abord, sécuriser : couper l’eau et l’électricité si nécessaire, puis documenter. Ensuite seulement, les échanges d’assurance et la recherche de responsabilité se mettent en place. L’origine probable conditionne la responsabilité, mais la prise en charge technique doit démarrer immédiatement pour limiter l’extension du sinistre.
Le syndic de copropriété doit-il déclarer tous les dégâts des eaux ?
En pratique, lorsque des parties communes sont touchées ou susceptibles de l’être, le syndic de copropriété déclare généralement le sinistre à l’assurance de l’immeuble. Si seuls des éléments strictement privatif sont impliqués, la déclaration peut relever davantage de l’occupant. Le dossier doit préciser l’origine et le périmètre réel.
Comment éviter un litige sur la prise en charge des frais de réparation ?
En construisant un dossier cohérent : photos datées, chronologie, diagnostic de l’origine, et devis séparant réparation de la cause et remise en état. Les incohérences sur la date, l’emplacement ou l’origine favorisent les contestations et nourrissent le litige.
Quelle différence entre réparation de la cause et remise en état dans une déclaration d’assurance ?
La réparation de la cause traite la cause technique (plomberie/étanchéité) et la remise en état reconstruit les surfaces (peinture, sols, plafonds). Cette distinction aide à justifier la charge de réparation et la nature des dépenses, ce qui facilite l’accord de prise en charge.
À quel moment faut-il faire intervenir un expert d’assuré ou un professionnel spécialisé ?
Dès que l’étendue des dégâts devient significative ou qu’il y a ambiguïté sur l’origine. Un professionnel peut organiser la recherche de fuite, l’assèchement et les devis. Si l’assurance demande une évaluation plus fine, l’orientation vers un expert d’assuré peut accélérer la validation de l’indemnisation, notamment en cas de contestation.