Après un dégât des eaux, le devis de remise en état ne sert pas seulement à chiffrer des travaux : il aide l’assureur à comprendre l’étendue des dommages, à vérifier leur lien avec le sinistre et à déterminer l’indemnisation prévue au contrat. Pour faciliter son acceptation par l’assurance, mieux vaut documenter les lieux avant toute réparation, détailler chaque intervention et attendre l’accord nécessaire avant d’engager les travaux définitifs.
De la fuite au règlement, les démarches peuvent impliquer l’occupant, le propriétaire, le syndic, un artisan et parfois un expert. Un fil conducteur permet d’y voir clair : après une fuite provenant de l’appartement voisin, Nadia photographie son plafond taché, prévient son assureur et demande un devis détaillé. En suivant chaque étape, elle peut défendre un chiffrage cohérent sans confondre urgence, réparation de la cause et remise en état des surfaces.
En bref
- Protégez les personnes et le logement, puis conservez des photos, vidéos et factures des mesures urgentes.
- Déclarez le sinistre habitation dans le délai prévu au contrat, souvent cinq jours ouvrés pour un dégât des eaux.
- Demandez un devis détaillé, cohérent avec les dommages constatés et les matériaux à remettre en état.
- Ne commencez pas les travaux définitifs sans l’accord de l’assureur ou les consignes de l’expert.
- En cas de désaccord, demandez les motifs du refus et transmettez des justificatifs complémentaires avant d’envisager une contestation du devis.
Préparer le dossier de sinistre avant de demander un devis
Avant de chiffrer les réparations, il faut éviter que les dommages s’aggravent et préserver les éléments qui permettront de les constater. Si l’eau continue de couler, fermez l’arrivée générale ou celle de l’équipement concerné. Lorsque l’eau atteint des prises ou des appareils, ne vous approchez pas d’une zone dangereuse et faites couper le courant si cela peut être réalisé sans risque.
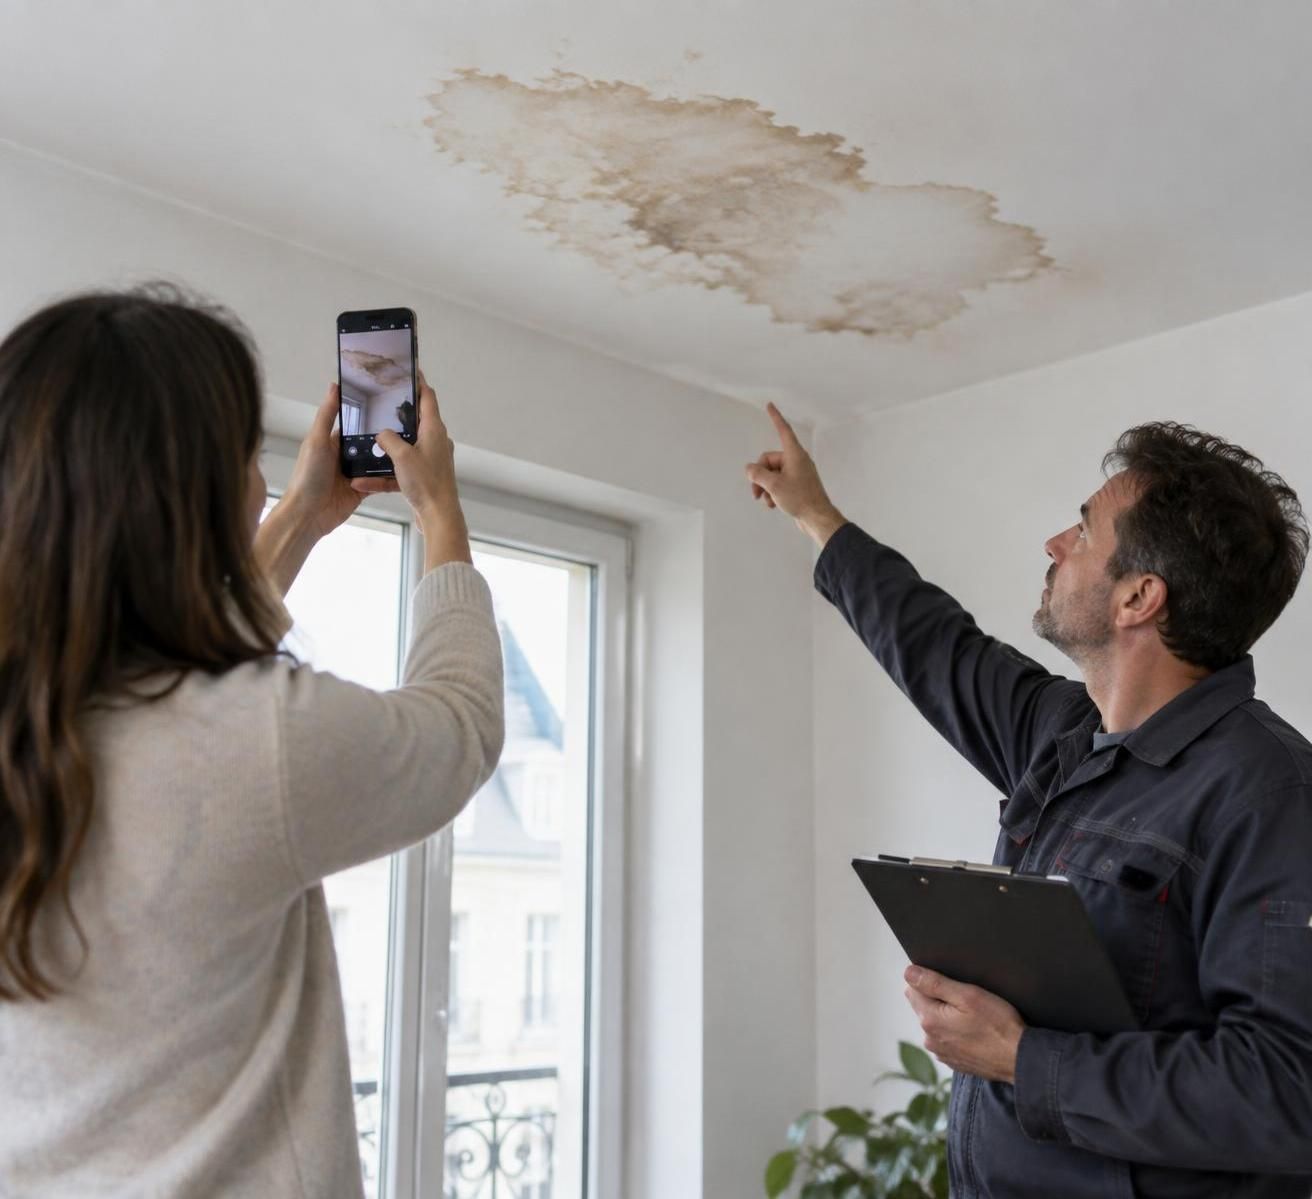
Déplacez ou protégez les meubles et objets qui peuvent l’être, sans jeter trop vite les éléments abîmés. Prenez des photos et des vidéos d’ensemble, puis rapprochez-vous des traces, des cloques de peinture, des sols gondolés ou des biens endommagés. Pour Nadia, une photographie du plafond entier et une autre de l’auréole permettent de situer précisément la dégradation et d’en suivre l’évolution.
La déclaration doit être faite dans le délai prévu par la garantie du contrat. Pour un dégât des eaux, le délai usuel est de cinq jours ouvrés à compter de la découverte, mais il convient de vérifier les conditions particulières et les modalités de déclaration de son assureur. Décrivez les faits sans supposer l’origine si elle n’est pas confirmée, indiquez la date de découverte et conservez la référence du dossier.
Si plusieurs logements sont touchés, échangez les coordonnées avec les voisins concernés et remplissez, lorsque la situation s’y prête, un constat amiable dégât des eaux. En location, prévenez également le propriétaire ou le bailleur ; en copropriété, avertissez le syndic si une canalisation ou une partie commune pourrait être en cause. La recherche de fuite et la réparation de son origine ne sont pas toujours financées selon les mêmes règles que la remise en état des peintures ou du sol.
Les mesures conservatoires ne doivent pas attendre l’évaluation complète : faire intervenir un professionnel pour stopper une fuite urgente peut limiter les dégâts. Gardez les factures, les pièces remplacées et les preuves de paiement, et photographiez la situation avant et après l’intervention. En revanche, évitez de repeindre ou de refermer une cloison humide avant que l’assureur ait pu examiner les lieux, sauf instruction contraire ou nécessité de sécurité.
Cette préparation aide aussi à distinguer les dommages directement causés par l’eau d’un défaut ancien ou d’un manque d’entretien. Un dossier daté, précis et lisible réduit les demandes de précisions et permet à l’artisan de chiffrer les bonnes opérations. La règle pratique est simple : sécuriser d’abord, documenter ensuite, puis organiser les réparations définitives avec l’assureur.
Construire un devis de remise en état clair et vérifiable
Un devis convaincant permet à l’assureur de relier chaque intervention à un dommage observable. Il doit identifier l’entreprise et le logement concerné, préciser la nature du sinistre si elle est connue, puis décrire séparément les travaux, les quantités, les matériaux, le coût de la main-d’œuvre, les frais de déplacement et les montants hors taxes et toutes taxes comprises. Une mention globale comme « rénovation du plafond » ne suffit pas toujours à expliquer le prix demandé.
Demandez à l’artisan de distinguer les opérations préparatoires, le traitement de l’humidité, la dépose des éléments irrécupérables, leur évacuation et la finition. Pour un plafond, il peut être nécessaire de mesurer la surface, de vérifier l’état du support, de déposer une plaque de plâtre endommagée, de laisser sécher, puis d’appliquer un enduit et une peinture. Cette décomposition évite qu’un poste important soit masqué dans un forfait difficile à vérifier.
Le professionnel doit aussi justifier les choix de matériaux et les quantités. Si seule une partie du mur est touchée, expliquez pourquoi une remise en peinture plus large est nécessaire, par exemple pour éviter une différence de teinte visible entre deux zones. Si le parquet a gonflé, le devis peut préciser le nombre de lames à remplacer ou la nécessité de reprendre toute une pièce lorsque la réparation partielle serait techniquement inadaptée.
Des photos légendées, un relevé des surfaces et, si nécessaire, un rapport de recherche de fuite complètent le document. Ces justificatifs de réparation ne remplacent pas le devis, mais rendent ses postes plus compréhensibles. Pour Nadia, l’artisan joint des clichés du plafond ouvert et détaille le remplacement du placo, le temps de séchage et la remise en peinture : l’assureur peut alors examiner le besoin au lieu de se prononcer sur une simple somme totale.
| Poste à vérifier | Information utile sur le devis | Justificatif possible |
|---|---|---|
| Assèchement et traitement | Surface, méthode et durée prévisionnelle | Relevé d’humidité ou rapport de l’entreprise |
| Plafond ou cloison | Dépose, remplacement du support et finitions | Photos avant intervention et mesures |
| Peinture et enduit | Préparation, nombre de couches et surfaces | Photographies des cloques et auréoles |
| Sol et équipements | Matériaux, quantités et main-d’œuvre | Facture d’achat ou référence du revêtement existant |
| Électricité | Contrôles et réparations réellement nécessaires | Compte rendu d’un électricien qualifié |
Les prix varient selon la région, l’accessibilité, la surface, l’état du support et la qualité des matériaux. À titre indicatif, les fourchettes communément publiées pour certains travaux après sinistre peuvent aller d’environ 20 à 65 euros par mètre carré pour la peinture, de 34 à 85 euros pour le remplacement d’une cloison en plaques de plâtre, ou davantage pour des travaux électriques et des revêtements spécifiques. Ce ne sont ni un barème d’assurance ni une promesse de remboursement : le devis doit correspondre à la réalité du chantier.
Un montant élevé n’est donc pas automatiquement injustifié, pas plus qu’un devis bas n’est nécessairement avantageux si des opérations indispensables manquent. Le meilleur document est celui qui permet de comprendre chaque dépense, de la relier aux dommages et de comparer des prestations équivalentes.
Identifier le bon interlocuteur et faciliter l’acceptation par l’assurance
La personne qui demande le devis dépend de l’origine du problème, du statut d’occupation et des responsabilités établies. Un locataire doit prévenir son assureur et le propriétaire, mais la répartition finale des réparations dépendra notamment de la cause du dégât et des obligations de chacun. Si une fuite provient d’un équipement relevant de l’entretien courant du locataire, les démarches ne seront pas les mêmes que si elle résulte d’une toiture dégradée ou d’une canalisation commune.
Lorsque l’origine semble liée à un défaut structurel ou à un élément dont le propriétaire a la charge, celui-ci doit être informé rapidement et peut faire établir le devis correspondant. Si la fuite vient des parties communes, le syndic doit être alerté afin d’organiser les recherches et les réparations relevant de la copropriété. Ces situations peuvent mobiliser plusieurs assurances ; mieux vaut transmettre à chacun les informations utiles plutôt que présumer qui paiera l’ensemble des travaux.
Un artisan choisi librement peut établir le chiffrage, sauf modalité particulière prévue par le contrat ou accord spécifique avec l’assureur. Certaines compagnies proposent un artisan agréé ou un réseau partenaire. Cette solution peut simplifier la prise de rendez-vous et, selon l’organisation proposée, éviter à l’assuré d’avancer certains frais couverts. L’assuré peut toutefois demander les conditions de cette prise en charge et comparer la proposition avec ses besoins réels.
Pour faciliter l’acceptation par l’assurance, envoyez le devis accompagné d’une description chronologique du sinistre, de photographies, des coordonnées des personnes concernées et des rapports déjà obtenus. Indiquez clairement ce qui relève de la recherche ou de la réparation de la fuite, et ce qui concerne la remise en état des plafonds, murs, sols ou installations. Cette distinction est essentielle : réparer la cause empêche une nouvelle fuite, tandis que rénover les surfaces répare ses conséquences.
La compagnie peut régler un dommage de faible ampleur sur dossier, demander une expertise d’assurance ou proposer une évaluation amiable. Il n’existe pas un seuil unique applicable à tous les contrats et à toutes les situations. Les pratiques d’indemnisation directe ou les seuils de gestion entre assureurs, notamment dans le cadre de la convention IRSI, ne remplacent pas l’examen des garanties individuelles et ne signifient pas qu’un devis est automatiquement accepté sous un montant donné.
Si le sinistre touche plusieurs appartements, la convention IRSI peut organiser la gestion entre assureurs pour certains dégâts des eaux et incendies en immeuble, selon les conditions et seuils applicables. Elle facilite la désignation d’un assureur gestionnaire dans les situations concernées, mais ne dispense pas de déclarer le sinistre ni de fournir les éléments demandés. Pour comprendre les démarches propres à un immeuble, cette ressource sur un dégât des eaux en copropriété à Lyon apporte un éclairage complémentaire.
Enfin, la garantie du contrat détermine les événements couverts, les exclusions, la franchise et les modalités de calcul. Une fuite soudaine peut être couverte alors que certains dommages liés à une négligence ou à un défaut d’entretien peuvent être limités ou contestés. Il faut donc lire les conditions applicables avant d’engager des dépenses importantes : un devis techniquement solide ne peut, à lui seul, élargir les garanties souscrites.
Le dossier gagne en force lorsque chaque interlocuteur reçoit les bonnes informations au bon moment. Une demande claire, des pièces bien classées et une origine du sinistre documentée favorisent une décision plus rapide, sans garantir pour autant une prise en charge intégrale.
Répondre à une demande de modification ou contester le devis
L’assureur peut accepter le devis, demander des précisions ou estimer que certains postes ne sont pas suffisamment justifiés. Une réduction proposée ne signifie pas nécessairement que l’ensemble du dossier est refusé. Demandez une réponse écrite qui distingue les postes admis, ceux qui sont écartés et les motifs : surface jugée excessive, amélioration par rapport à l’existant, vétusté appliquée ou lien avec le sinistre considéré comme insuffisant.
La négociation avec l’assureur doit s’appuyer sur des éléments concrets plutôt que sur une affirmation générale selon laquelle le prix serait trop bas ou trop haut. Vous pouvez demander à l’artisan de détailler un poste, d’expliquer une technique de séchage ou de justifier le remplacement complet d’un revêtement. Une seconde estimation peut également être utile, à condition de comparer le même périmètre de travaux et des matériaux de qualité équivalente.
Si l’expert a visité le logement, relisez son rapport et vérifiez qu’il décrit correctement les pièces atteintes, les surfaces et les dommages cachés. Une cloison peut paraître sèche en surface alors que l’humidité demeure à l’intérieur ; un relevé professionnel ou des photographies prises pendant l’ouverture peuvent étayer cette observation. Transmettez les éléments nouveaux rapidement et gardez une copie de tous les échanges.
La contestation du devis ou de l’évaluation doit rester structurée. Commencez par citer les postes concernés, puis exposez le désaccord et joignez les preuves correspondantes : devis rectifié, rapport technique, photos datées, factures ou avis d’un autre professionnel. Nadia, par exemple, conteste l’exclusion du remplacement d’une partie de cloison en transmettant les images prises après ouverture, qui révèlent un support détérioré non visible lors de la première visite.
Quand le désaccord persiste sur l’évaluation, demandez à l’assureur la procédure de réexamen prévue au contrat. Une expertise contradictoire peut être envisagée, parfois avec un expert choisi par l’assuré et des frais qui peuvent rester à sa charge selon les circonstances. Avant de la demander, vérifiez les règles applicables, les coûts et l’intérêt d’obtenir un avis technique indépendant.
Il est prudent de ne pas signer un accord définitif si des dommages importants restent à évaluer ou si la proposition ne précise pas clairement les postes réglés. À l’inverse, une intervention urgente destinée à empêcher une aggravation doit être documentée et signalée, même si le chiffrage des finitions n’est pas achevé. L’urgence de sécuriser les lieux et l’autorisation des travaux définitifs sont deux questions différentes.
Une réponse efficace reste courtoise, précise et traçable. Plutôt que de multiplier les appels sans compte rendu, adressez vos demandes par un canal conservant une preuve d’envoi, mentionnez la référence du dossier et fixez clairement la question à trancher. Ce sont les justifications techniques et contractuelles, davantage que la fermeté du ton, qui donnent du poids à une contestation.
Choisir le mode de réparation et suivre l’indemnisation
Après l’évaluation, plusieurs voies sont possibles : réaliser soi-même de petits travaux, accepter une entreprise proposée par l’assureur ou choisir un professionnel de son choix. Ces solutions n’ont pas les mêmes conséquences sur l’organisation, le paiement et les justificatifs à fournir. Avant de choisir, demandez si l’indemnité sera versée sur devis, après présentation d’une facture ou selon un autre calendrier prévu au contrat.
Pour des dommages modestes, l’assureur peut proposer une estimation à partir des informations transmises ou une expertise à distance. Une autoréparation peut être envisageable si le contrat et l’accord de l’assureur le permettent. Il faut toutefois distinguer le coût des matériaux, qui peut être pris en compte selon les modalités convenues, du travail personnel, qui n’est pas nécessairement indemnisé comme une prestation facturée par une entreprise.
Avant d’acheter des matériaux ou de commencer, obtenez un accord écrit sur le montant retenu et les justificatifs attendus. Conservez les tickets et factures, photographiez les étapes importantes et ne remplacez pas un matériau par une solution plus coûteuse en supposant que l’écart sera remboursé. Si vous transformez le logement au passage, par exemple en remplaçant une moquette par un revêtement supérieur, la différence correspondant à cette amélioration peut rester à votre charge.
Avec une entreprise partenaire, l’assureur organise généralement la prestation et peut régler directement les travaux couverts selon les modalités convenues. Cette formule peut limiter les démarches administratives, mais il reste utile de vérifier l’étendue de l’intervention, les délais, les finitions incluses et le traitement de la franchise ou de la vétusté. L’assuré doit signaler par écrit toute réserve sur la qualité ou l’exhaustivité du chantier.
Si vous choisissez votre propre artisan, transmettez le devis avant le commencement des travaux et attendez la validation nécessaire. Selon le dossier, l’indemnité peut être versée en une fois ou en plusieurs étapes, avec un acompte puis un solde après production de la facture acquittée. Le paiement final peut dépendre de la conformité entre le devis accepté, les travaux exécutés et les pièces envoyées à l’assureur.
Les frais pris en charge restent soumis au contrat, à la franchise et à l’éventuelle vétusté applicable. Une indemnisation sur devis n’équivaut donc pas automatiquement au remboursement de toute somme dépensée. Si l’estimation ne couvre pas une découverte faite en cours de chantier, comme une cloison imbibée derrière un meuble, interrompez la partie non urgente et demandez les consignes de l’assureur avec des photos et un devis complémentaire.
Les travaux de séchage, de nettoyage, de peinture, de remplacement de plaques de plâtre, de réfection des sols ou de contrôle électrique doivent être adaptés à l’étendue réelle des dommages. Le coût dépend notamment de la surface, des matériaux, de l’accès au logement et de la nécessité d’intervenir dans plusieurs pièces. Le devis constitue alors un outil de pilotage autant qu’un support d’indemnisation : il permet de suivre ce qui a été autorisé, réalisé et réglé.
À la réception, comparez les travaux effectués au document accepté et signalez rapidement les défauts ou postes manquants à l’entreprise. Remettez ensuite à l’assureur les justificatifs demandés et conservez un dossier complet, comprenant déclaration, échanges, rapports, devis, factures et photos. Une gestion attentive jusqu’à la fin du chantier évite qu’un accord obtenu sur le papier ne se transforme en désaccord au moment du règlement.
Pour préparer une rénovation après un sinistre en copropriété, vous pouvez également consulter les conseils d’un professionnel intervenant après un dégât des eaux. Quelle que soit la formule retenue, ne validez que des prestations comprises, compréhensibles et cohérentes avec les dommages constatés.
Faut-il attendre l’accord de l’assurance avant de commencer les travaux ?
Pour les réparations définitives, il est préférable d’attendre les consignes de l’assureur ou le passage de l’expert. Les mesures urgentes visant à stopper la fuite ou à protéger le logement peuvent être réalisées sans attendre, à condition de les photographier et de conserver les factures.
Que doit contenir un devis de remise en état après un dégât des eaux ?
Il doit décrire les prestations et les quantités, préciser les matériaux, la main-d’œuvre, les frais éventuels et les montants HT et TTC. Des photos, relevés de surface ou rapports techniques peuvent aider à justifier les postes.
L’assurance est-elle obligée d’accepter le devis de mon artisan ?
Non. L’assureur vérifie la cohérence des réparations, leur lien avec le sinistre et les garanties du contrat. En cas de désaccord, demandez les motifs par écrit et transmettez des éléments techniques ou un devis complémentaire.
Puis-je réaliser moi-même les travaux et être indemnisé ?
C’est parfois possible, surtout pour des dommages limités, mais les modalités dépendent du contrat et de l’accord préalable de l’assureur. Faites valider l’évaluation avant d’acheter les matériaux et conservez les factures ainsi que des photos des étapes.
Qui demande le devis si la fuite vient des parties communes ?
Prévenez le syndic et votre assureur. Le syndic organise les démarches concernant les parties communes, tandis que chaque occupant ou propriétaire déclare les dommages affectant son logement à son propre assureur. La répartition dépend ensuite de l’origine établie et des règles applicables.